Oleh Redaksi cakrawalasatu.com
Kisruh antara Pemerintah Kabupaten Nias Selatan dan DPRD Nias Selatan terkait pelaksanaan Anggaran Pendapatan dan Belanja Daerah Perubahan (APBD-P) Tahun Anggaran 2025 memasuki babak baru. Dua dokumen resmi yang terbit hampir berurutan mempertegas adanya perbedaan tafsir serius atas dasar hukum penggunaan anggaran pasca penolakan evaluasi oleh Pemerintah Provinsi Sumatera Utara.
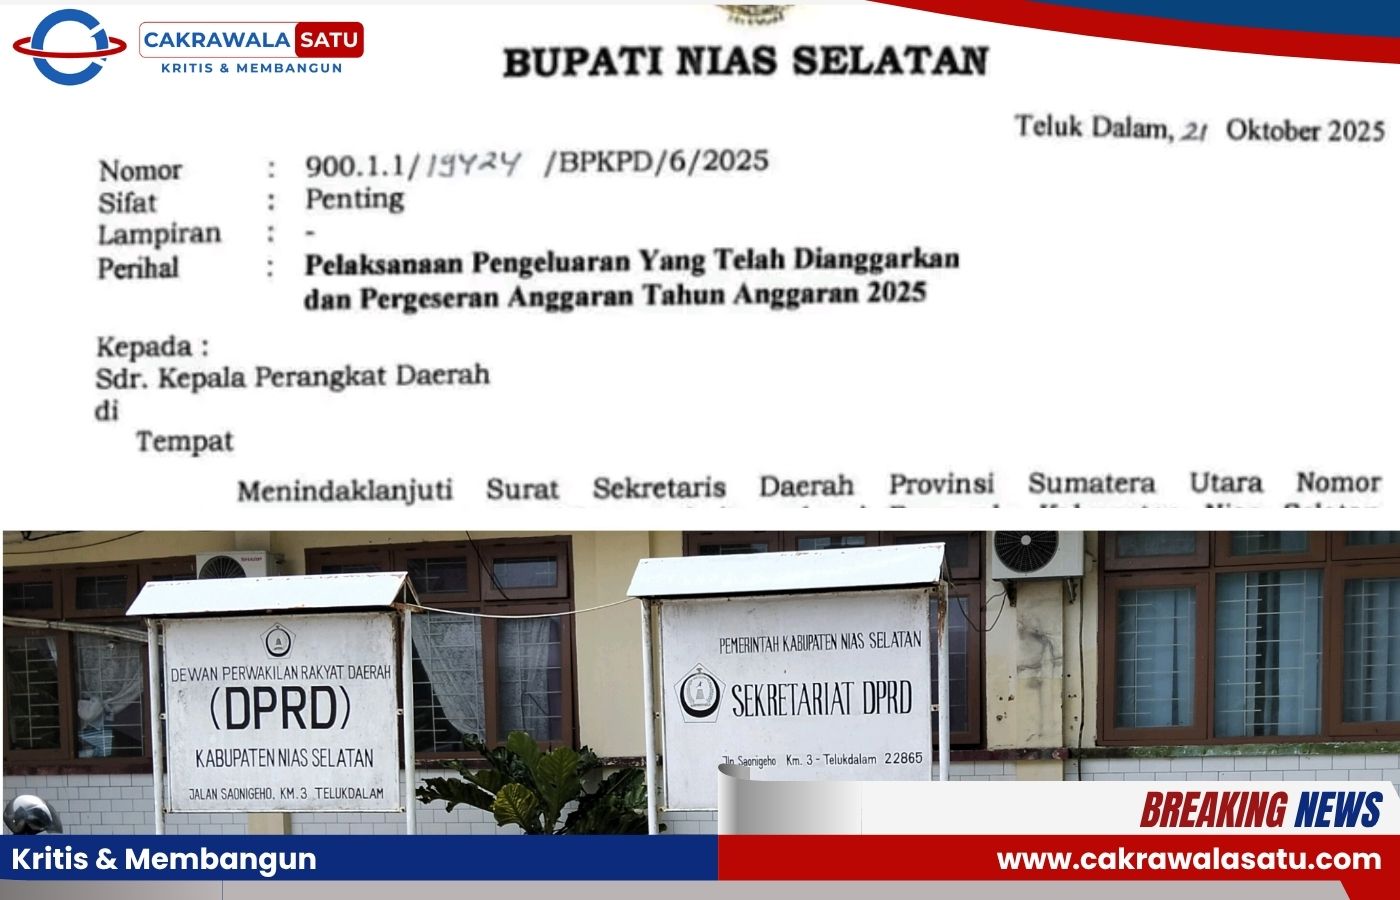
Dokumen pertama adalah surat Bupati Nias Selatan tertanggal 21 Oktober 2025 yang menginstruksikan seluruh perangkat daerah agar tetap melaksanakan kegiatan dan pengeluaran berdasarkan Peraturan Bupati (Perbup) Nomor 33 Tahun 2025. Dokumen kedua adalah hasil rapat paripurna DPRD Nias Selatan pada 24 Oktober 2025, yang secara tegas menolak penggunaan Perbup tersebut dan meminta agar seluruh kegiatan kembali berpedoman pada Perda APBD Induk 2025 Nomor 8 Tahun 2024 serta Perbup Penjabaran Nomor 118 Tahun 2024.
Titik Persoalan: Tafsir Atas Dasar Hukum
Surat Bupati bernomor 900.1.1/19424/BPKPD/6/2025 pada dasarnya menindaklanjuti surat Sekretaris Daerah Provinsi Sumatera Utara tentang penolakan evaluasi Ranperda P-APBD 2025. Dalam surat itu, Bupati Nias Selatan Sokhiatulo Laia menegaskan bahwa perangkat daerah dapat tetap melaksanakan pengeluaran berdasarkan Perbup 33 Tahun 2025 dan melakukan pergeseran internal anggaran yang tidak mengubah struktur APBD, berpedoman pada Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah.
Instruksi tersebut tampak berorientasi pada kelangsungan program pembangunan dan layanan publik agar tidak terhenti di tengah tahun anggaran. Namun, langkah ini justru memantik penolakan legislatif karena dianggap tidak memiliki legitimasi hukum yang memadai.
Sikap DPRD: Kembali ke Perda APBD Induk
Dalam rapat paripurna DPRD yang dipimpin Ketua DPRD Elisati Halawa dan dihadiri oleh jajaran Tim Anggaran Pemerintah Daerah (TAPD) yang diketuai Sekretaris Daerah Ikhtiar Duha, Badan Anggaran menegaskan bahwa penggunaan Perbup 33 Tahun 2025 tidak dapat dijadikan dasar pelaksanaan anggaran.
Menurut DPRD, karena Ranperda Perubahan APBD tidak disetujui dan tidak dievaluasi Gubernur, maka segala kegiatan keuangan daerah harus kembali berlandaskan Perda APBD Induk 2025 (Nomor 8 Tahun 2024) dan Perbup Penjabaran Nomor 118 Tahun 2024.
DPRD menilai, penggunaan Perbup 33/2025 sebagai turunan dari APBD-P yang belum sah berpotensi melanggar prinsip legalitas anggaran dan mekanisme pengawasan keuangan daerah. Lebih jauh, DPRD mengutip Instruksi Presiden Nomor 1 Tahun 2025 tentang Efisiensi Anggaran, yang secara eksplisit mengatur bahwa setiap perubahan anggaran harus melalui mekanisme persetujuan formal.
Banggar juga menegaskan bahwa segala konsekuensi hukum, administratif, maupun politik yang timbul akibat penggunaan Perbup Pergeseran 33/2025 menjadi tanggung jawab penuh Pemerintah Daerah.
Dua Kepentingan yang Bertabrakan
Dari perspektif eksekutif, kebijakan Bupati tersebut dapat dipahami sebagai langkah pragmatis menghadapi situasi darurat fiskal. Pemerintah daerah tentu berkepentingan agar program pelayanan publik, pembangunan fisik, dan pembayaran pihak ketiga tidak berhenti akibat macetnya proses legalisasi anggaran.
Namun, dari sudut pandang legislatif, kebijakan ini dinilai berpotensi melemahkan fungsi pengawasan DPRD dan membuka celah pelanggaran terhadap prinsip checks and balances. Penggunaan dasar hukum yang belum memiliki legitimasi Perda bisa menyeret pemerintah daerah ke persoalan hukum baru, baik dalam audit BPK maupun evaluasi aparatur pengawas lainnya.
Dampak dan Risiko
Situasi yang terjadi di Nias Selatan mencerminkan dilema klasik dalam tata kelola keuangan daerah: antara urgensi menjalankan roda pemerintahan dan kewajiban menaati prosedur hukum.
Apabila Pemkab tetap melaksanakan kegiatan berdasarkan Perbup 33/2025, potensi temuan administratif dan hukum hampir tak terhindarkan. Sebaliknya, jika seluruh kegiatan dihentikan menunggu kepastian regulatif, maka konsekuensi sosial dan ekonomi bagi masyarakat menjadi taruhannya.
Dalam konteks inilah, keputusan politik dan administratif harus dijalankan dengan kehati-hatian ekstra, disertai komunikasi terbuka antara eksekutif, legislatif, dan Pemprov Sumut agar tidak menimbulkan kekacauan fiskal yang lebih dalam.
Penutup: Momentum Konsolidasi Tata Kelola
Polemik APBD-P 2025 Nias Selatan sejatinya bukan sekadar persoalan teknis peraturan, melainkan ujian kedewasaan politik dan tata kelola pemerintahan daerah. Situasi ini hendaknya menjadi momentum bagi seluruh pemangku kepentingan untuk memperkuat koordinasi, memperjelas mekanisme evaluasi anggaran, dan menegakkan disiplin regulasi sesuai prinsip transparansi dan akuntabilitas.
Dalam negara hukum, ketaatan terhadap prosedur adalah syarat mutlak. Namun dalam konteks pelayanan publik, kepekaan terhadap kebutuhan rakyat tidak boleh terabaikan. Menyatukan kedua hal itulah tantangan utama bagi Pemerintah Kabupaten dan DPRD Nias Selatan, agar tata kelola fiskal daerah tidak terjebak dalam pusaran politik, melainkan tetap berpijak pada kepentingan masyarakat luas.